 Zakonodavstvo
 Sudska praksa
 Alati


Stručni članci
02.10.2026.
Predložene izmjene Zakona o porezu na dohodak
Prijedlogom Zakona o izmjenama i dopunama Zakona o porezu na dohodak, koji je 10. rujna 2026. upućen u saborsku proceduru, Vlada Republike Hrvatske uvodi ključne promjene s ciljem rasterećenja najranjivijih skupina poreznih obveznika te postizanja uravnoteženijeg i pravednijeg poreznog sustava. Središnja novost odnosi se na potpuno ukidanje porezne obveze na mirovine do određenog praga, čime se znatno povećava raspoloživi dohodak umirovljenika u kontekstu inflatornih pritisaka. Uz socijalnu komponentu, prijedlog donosi važne izmjene u oporezivanju paušalnih obrtnika, kratkoročnog najma, uvodi jasna pravila o nastanku porezne obveze kod utvrđenog nerazmjera imovine i prijavljenih primitaka te uređuje porezni tretman hrvatskih investicijskih računa.
1. UVOD
Prijedlogom Zakona o izmjenama i dopunama Zakona o porezu na dohodak (u nastavku teksta: Prijedlog Zakona) Vlada Republike Hrvatske (u nastavku teksta: RH) predlaže šest bitnih izmjena koje u nastavku ovog članka detaljno prikazujemo, a izmjene se odnose na:
• povećanje postotka umanjenja porezne obveze na mirovinu obračunate na dio porezne osnovice na koju se plaća porez na dohodak po nižoj stopi s dosadašnjih 50 % na 100 % odnosno 100 % umanjenje porezne obveze na mirovinu
• propisivanje razreda i iznosa godišnjeg paušalnog dohotka poreznih obveznika koji obavljaju samostalnu djelatnost Zakonom o porezu na dohodak te izmjena paušalno porezno priznatih izdataka za dva najveća porezna razreda
• promjenu visine poreznog opterećenja za porezne obveznike s najvećim primicima po osnovi kratkoročnog najma
• jasno propisivanje trenutka nastanka porezne obveze u slučajevima utvrđenog nerazmjera između imovine i prijavljenih primitaka
• propisivanje mogućnosti Poreznoj upravi (PU) da po službenoj dužnosti odluči o potrebi upisa poreznih obveznika u registar poreznih obveznika (RPO)
• uređenje poreznog tretmana primitaka ostvarenih ulaganjem imovine unutar hrvatskog investicijskog računa - HIR.
2. POVEĆANJE POSTOTKA UMANJENJA POREZNE OBVEZE PO OSNOVI MIROVINE
Zbog povećanja mirovina sve veći broj mirovina podliježe oporezivanju odnosno proširio se krug umirovljenika koji imaju obvezu plaćanja poreza na dohodak na ostvarenu mirovinu. Prema trenutno važećim propisima, porez na dohodak plaćaju svi umirovljenici kojima iznos mirovine prelazi iznos od 600,00 eura, odnosno kojima iznos mirovine prelazi iznos osobnog odbitka na koji imaju pravo.
Tako je oporezivanjem trenutno obuhvaćeno ukupno oko 541.000 umirovljenika. Iako je za umirovljenike, kao jednu od socijalno najranjivijih skupina, u sustavu poreza na dohodak prema trenutno važećim propisima propisana posebna porezna olakšica u obliku umanjenja porezne obveze koja se odnosi na mirovinu za 50 %, uočena je potreba za dodatnim smanjenjem poreznog opterećenja mirovina. Stoga se predlaže nastavak primjene već propisane porezne olakšice uz povećanje za 100 % umanjenja porezne obveze obračunane na dio porezne osnovice koja se odnosi na mirovinu, a na koju se plaća porez na dohodak po nižoj poreznoj stopi. Dakle, predlaže se povećanje postotka umanjenja porezne obveze po osnovi mirovine obračunate na iznos mjesečne porezne osnovice do 5.000,00 eura odnosno na iznos godišnje porezne osnovice do 60.000,00 eura. Budući da bi navedene izmjene trebale stupiti na snagu 1. siječnja 2027., one bi se primjenjivale pri isplatama mirovina od siječnja 2027. i nadalje.
Povećanje postotka umanjenja pri oporezivanju po nižoj poreznoj stopi dodatno će smanjiti porezno opterećenje i povećati neto primanja odnosno raspoloživi dohodak umirovljenika.
Primjer 1. Umirovljenik - mirovina 2.000,00 eura
Pretpostavimo da umirovljenik s prebivalištem u Gradu Zagrebu koji nema uzdržavanih članova niti invalidnost ostvaruje mirovinu u iznosu 2.000,00 eura mjesečno. Mjesečna obveza po osnovi mirovine sukladno važećim propisima o porezu na dohodak iznosi 161,00 euro, a od 1. 1. 2027. porezna obveza po osnovi mirovine umanjit će se u cijelosti odnosno porezni obveznik neće imati obvezu plaćanja predujma poreza po toj osnovi plaće, pa će mu neto mirovina biti veća za 161,00 euro mjesečno. Dodatnim poreznim rasterećenjem mirovina smanjit će se utjecaj inflacije na raspoloživi dohodak umirovljenika, kao jedne od ranjivijih skupina građana RH.
Napominjemo da bi se (prema predloženom) u slučaju kada porezna osnovica po osnovi mirovine prelazi iznos od 5.000,00 eura, na razliku porezne osnovice u dijelu koji prelazi iznos od 5.000,00 eura plaćao predujam poreza na dohodak po višoj poreznoj stopi koju je propisalo predstavničko tijelo JLS-a u kojem umirovljenik ima prebivalište odnosno na poreznu obvezu obračunatu na dio porezne osnovice koja prelazi iznos od 5.000,00 eura neće se primjenjivati umanjenje.
Važno je istaknuti i da kada porezni obveznik, osim mirovine, ostvari i neki drugi izvor godišnjeg dohotka (npr. autorski honorar), da će se umanjenje u godišnjem obračunu primjenjivati samo na razmjeran dio porezne obveze obračunate na dio porezne osnovice na koju se primjenjuje niža porezna stopa, a koja se odnosi na mirovinu.
3. PROPISIVANJE RAZREDA I IZNOSA GODIŠNJEG PAUŠALNOG DOHOTKA ZAKONOM TE IZMJENA PAUŠALNO PRIZNATIH IZDATAKA ZA DVA NAJVEĆA POREZNA RAZREDA
Iznosi i razredi godišnjeg paušalnog dohotka poreznih obveznika koji obavljaju samostalnu djelatnost trenutno su uređeni Pravilnikom o paušalnom oporezivanju samostalnih djelatnosti (Nar. nov., br. 1/20, 1/21, 156/22, 15/23, 1/24 i 16/25). Radi osiguranja veće pravne sigurnosti i transparentnosti, predlaže se navedeno propisati zakonom kako bi se osigurao stabilniji i predvidljiviji okvir za porezne obveznike.
Uz zakonsko propisivanje poreznih razreda predlaže se izmjena iznosa paušalno priznatih izdataka za dva najveća porezna razreda odnosno smanjenje porezno priznatih izdataka, što će u konačnici dovesti do većeg poreznog opterećenja. U nastavku dajemo tablični pregled poreznih razreda, postotka priznatog izdatka, godišnjeg paušalnog dohotka i poreza na dohodak kako slijedi.
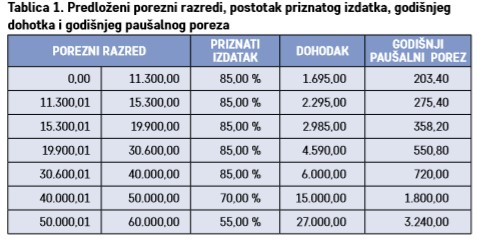
Dakle, predlaže se smanjenje paušalnih izdataka za porezne obveznike koji ostvaruju primitke u rasponu od 40.000,00 do 50.000,00 eura na 70 % (s trenutno propisanih 85 %), a za porezne obveznike koji ostvaruju primitke u rasponu od 50.000,00 do 60.000,00 eura na 55 % (s trenutno propisanih 85 %), dok za ostale porezne obveznike (koji će ostvarivati primitke do 40.000,00 eura) neće doći do promjene odnosno njima će se i dalje priznavati paušalni izdaci od 85 %.
U postojećem sustavu evidentne su znatne razlike u ukupnom opterećenju javnim davanjima s osnove poreza i doprinosa plaće radnika u radnom odnosu i obavljanja djelatnosti kroz paušalni obrt, pri čemu je ukupno opterećenje bruto plaće radnika znatno više od opterećenja koje snosi paušalni obrtnik, zbog čega se postupa protivno svrsi zakona odnosno potiče osnivanje paušalnih obrta.
Predložene izmjene imaju za cilj postizanje uravnoteženijeg i pravednijeg poreznog tretmana različitih oblika rada odnosno smanjenje iznosa priznatih izdataka za dva najveća porezna razreda kako bi se osigurao pravedniji i uravnoteženiji porezni okvir, smanjila razlika u opterećenju plaće radnika i paušalnog obrta te ojačala fiskalna neutralnost, čime se doprinosi održivosti poreznog sustava i osigurava ravnopravniji položaj poreznih obveznika.
S obzirom na to da porezno opterećenje ne raste za najveći broj poreznih obveznika, stvorit će se poticajnije okruženje za male poduzetnike, olakšati ulazak u poduzetništvo i omogućiti stabilniji razvoj malih obrta, što dugoročno jača poduzetničku aktivnost i lokalno gospodarstvo.
4. PROMJENA VISINE POREZNOG OPTEREĆENJA ZA POREZNE OBVEZNIKE S NAJVEĆIM PRIMICIMA PO OSNOVI KRATKOROČNOG NAJMA
Izmjenama Zakona predlaže se promjena visine poreznog opterećenja za porezne obveznike koji ostvaruju primitke od iznajmljivanja kuća, stanova, soba i postelja te objekata za robinzonski smještaj putnicima i turistima i organiziranja kampova u najatraktivnijim i najfrekventnijim turističkim sredinama.
Korištenjem indeksa turističke razvijenosti (u nastavku teksta: ITR) jedinice lokalne samouprave (u nastavku teksta: JLS) pri oporezivanju fizičkih osoba koje ostvaruju primitke od iznajmljivanja kuća, stanova, soba i postelja te objekata za robinzonski smještaj putnicima i turistima i organiziranja kampova napravljen je temelj za kvalitetnije i preciznije definiranje stupnja turističke razvijenosti odnosno boljeg ocjenjivanja neravnomjernosti turističke razvijenosti i efikasniju poreznu politiku oporezivanja takve imovine. Budući da je ITR pojedinog JLS-a temeljen na stvarnim brojkama (npr. ukupan broj posjetitelja, broj turističkih dolazaka, noćenja, smještaja i sl.), relevantno odražava pravo stanje i rangira JLS prema tom indeksu u pet kategorija od najrazvijenije do nerazvijene (I., II., III., IV. i 0).
Predloženo je povećanje donje granice raspona iznosa paušalnog poreza u kojem predstavnička tijela JLS-a donose odluku o visini paušalnog poreza po krevetu odnosno po smještajnoj jedinici u kampu odnosno po smještajnoj jedinici u objektu za robinzonski smještaj s dosadašnjih 100,00 eura u prvoj kategoriji ITR-a na 150,00 eura odnosno s dosadašnjih 70,00 eura u drugoj kategoriji ITR-a na 100,00 eura.
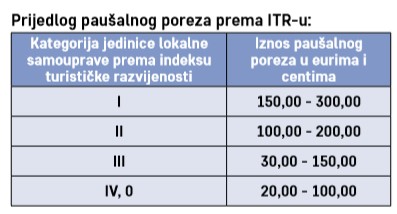
Ako predstavničko tijelo jedinice lokalne samouprave ne donese odluku kojom će propisati visine paušalnog poreza u propisanom roku, visina paušalnog poreza po krevetu odnosno po smještajnoj jedinici u kampu odnosno po smještanoj jedinici u objektu za robinzonski smještaj, određuje se:
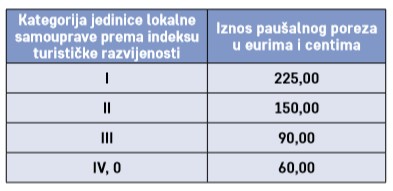
S obzirom na to da je Zakonom propisan rok za donošenje odluka predstavničkih tijela JLS-a kojima će se propisati visina paušalnog poreza po krevetu do 15. prosinca, zbog kratkoće razdoblja za donošenje novih odluka prijelaznim i završnim odredbama predlaže se prilagođavanje tog roka za 2027. odnosno predlaže se propisati obvezu donošenja odluke za 2027. i dostave ih PU-u najkasnije do 1. ožujka 2027.
5. JASNO PROPISIVANJE TRENUTKA NASTANKA POREZNE OBVEZE U SLUČAJEVIMA UTVRĐENOG NERAZMJERA IZMEĐU IMOVINE I PRIJAVLJENIH PRIHODA
Prema članku 108. st. 2. Općeg poreznog zakona (Nar. nov., br. 115/16, 106/18, 121/19, 32/20, 42/20, 114/22, 152/24 i 151/25), zastara prava na utvrđivanje porezne obveze i kamata počinje teći istekom godine u kojoj je nastala porezna obveza. Nastanak porezne obveze propisan je posebnim poreznim zakonima.
Dakle, prema Općem poreznom zakonu, zastara prava na utvrđivanje porezne obveze i kamata počinje teći istekom godine u kojoj je porezna obveza nastala, pri čemu se sam trenutak njezina nastanka određuje posebnim poreznim propisima. U postupcima provjere porijekla imovine, sukladno Zakonu o porezu na dohodak obuhvaća se razdoblje do posljednjih šest godina, u skladu s pravilima zastare. U slučajevima utvrđenog nerazmjera između imovine i prijavljenih primitaka riječ je o posebnoj kategoriji dohotka, no zakon ne propisuje jasno trenutak nastanka porezne obveze. Stoga se svaka porezna godina promatra zasebno, što u praksi, s obzirom na dugotrajnost poreznih postupaka, nerijetko dovodi do nastupa zastare za dio obuhvaćenog razdoblja. Iako je svrha zakonodavnog okvira utvrđivanje jedinstvenog dohotka temeljem potencijalnog nerazmjera u šestogodišnjem razdoblju, postojeća regulativa nije dovoljno precizna.
Stoga se predlaže da porezna obveza iz članka 78. Zakona (kojim je uređeno utvrđivanje poreza na dohodak od drugog dohotka po osnovi razlike vrijednosti imovine i visine sredstava kojima je stečena) nastaje u godini u kojoj je u tijeku postupka utvrđeno da ima osnove za oporezivanje.
6. PROPISIVANJE MOGUĆNOSTI PU-A DA PO SLUŽBENOJ DUŽNOSTI ODLUČI O POTREBI UPISA POREZNOG OBVEZNIKA U RPO
Izmjenama Zakona predloženo je postupanje PU-a u slučajevima kada porezni obveznik ne ispuni svoju zakonsku obvezu prijave u registar poreznih obveznika (RPO) u propisanom roku (u roku od osam dana od početka obavljanja djelatnosti).
U tom slučaju Porezna uprava može na temelju podataka prikupljenih na temelju odredaba ovoga Zakona i podataka prikupljenih kroz porezne postupke iz nadležnosti Porezne uprave u postupku utvrđivanja poreza odlučiti o potrebi upisa poreznog obveznika u registar poreznih obveznika po službenoj dužnosti. Ministar financija pravilnikom propisuje oblik i sadržaj prijave te način provedbe upisa u registar poreznih obveznika.
7. UREĐENJE POREZNOG TRETMANA PRIMITKA OSTVARENIH ULAGANJEM IMOVINE UNUTAR HIR-A
Vlada RH je 26. ožujka 2025. usvojila Strateški okvir za razvoj tržišta kapitala u RH za razdoblje od 2025. do 2030. te Akcijski plan za njegovu provedbu za 2025. i 2026.
Riječ je o prvom dokumentu koji je na sveobuhvatan i strukturiran način adresirao ključne izazove tržišta kapitala u RH, ali i predložio konkretne mjere kako se s tim izazovima nositi. Kao horizontalna inicijativa, posebno se ističe optimizacija zakonodavnog okvira kako bi se smanjilo regulatorno opterećenje i osigurala konkurentnost investicijskog okruženja.
Kao jedna od mjera predlaže se uspostava hrvatskih investicijskih računa, koja podrazumijeva individualne račune za financijske instrumente te omogućuje dugoročnu štednju fizičkih osoba temeljem ulaganja u financijske instrumente. Osnovna značajka takvog računa je mogućnost uplata i trgovanja financijskim instrumentima unutar računa pod posebnim uvjetima, koji su porezno povoljniji i manje administrativno opterećeni. Cilj je da se uvođenjem ovakvog računa, fizičkim osobama omogući dugoročna štednja u financijskim instrumentima te da se dio sredstava koja se trenutno drže u bankovnim depozitima usmjeri prema tržištu kapitala u RH. Time bi se mogla povećati raspoloživost kapitala za financiranje gospodarstva.
Prema prijedlogu Zakona o hrvatskom investicijskom računu1, Hrvatski investicijski račun (HIR) poseban je individualni račun na kojem građanin može držati i trgovati dionicama, obveznicama, instrumentima tržišta novca i drugim financijskim instrumentima.
Budući da je riječ o novom obliku financijske štednje koji će biti uređen posebnim propisom, potrebno je urediti i porezni tretman primitaka ostvarenih ulaganjem imovine unutar HIR-a. Stoga se predlaže da se na primitke ostvarene ulaganjem imovine evidentirane unutar HIR-a na način i pod uvjetima predloženima propisom kojim su uređeni hrvatski investicijski računi ne plaća porez na dohodak.
U slučaju neispunjenja uvjeta propisanih propisom kojim su uređeni hrvatski investicijski računi, na primitke ostvarene ulaganjem imovine evidentirane unutar HIR-a plaća se konačan porez na dohodak od kapitala po stopi od 12 % odnosno da se dohotkom od kapitala smatraju i primici po osnovi imovine unutar investicijskog računa.
Dakle, predlaže se propisivanje nove vrste dohotka od kapitala ostvarenog ulaganjem imovine unutar HIR-a koji bi bio oporeziv po stopi od 12 %, i to u slučaju neispunjenja uvjeta propisanih propisom kojim je uređen HIR.
Porez na tako ostvareni dohodak plaćao bi se na iznos isplaćenog primitka s HIR-a, koji u trenutku isplate prelazi kumulativni iznos svih uplata vlasnika HIR-a na taj račun.
U obrazloženju Prijedloga zakona o HIR-u navodi se:
„Uvođenjem hrvatskog investicijskog računa u zakonodavni okvir Republike Hrvatske omogućuje se građanima jednostavniji, i s poreznog aspekta, privlačniji način trgovanja na hrvatskom tržištu kapitala. Porezni aspekt očituje se u činjenici da tek povreda odredaba ovog zakonskog prijedloga dovodi do primjene propisa kojim se uređuje porez na dohodak, odnosno do porezne obveze (u slučaju trgovanja financijskim instrumentima suprotno propisanim odredbama Prijedloga zakona, u slučaju povrede propisanog minimalnog ulaganja u određene kategorije instrumenata, i u slučaju ograničenja koncentracije).“.
Dohodak ostvaren do 31. prosinca 2026. oporezivat će se po Zakonu o porezu na dohodak (Nar. nov., br. 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23 i 152/24).
1 Upućenom u saborsku proceduru istovremeno s prijedlogom poreznih izmjena.
6.09.06. Porez na dohodak
1 - 4